Software Briefing
Lexware Office, sevdesk oder DATEV: Welche E-Rechnungs-Software passt?
Lexware Office, sevdesk und DATEV Unternehmen online passen zu unterschiedlichen E-Rechnungsabläufen. Der Vergleich trennt Selbstbucher- und Kanzleiprozesse, erklärt die 2026 geltenden Grundregeln und liefert einen überprüfbaren Pilotplan.
Aktualisierung: Stand 13. September 2026: BMF-Rechtsrahmen aktualisiert, DATEV-Postfach klar vom Archiv getrennt, Entscheidungsszenarien und Ende-zu-Ende-Pilot ergänzt.
 Dieses Bild wurde mit KI erstellt.
Kurz gesagt
Lexware Office, sevdesk und DATEV Unternehmen online passen zu unterschiedlichen E-Rechnungsabläufen. Der Vergleich trennt Selbstbucher- und Kanzleiprozesse, erklärt die 2026 geltenden Grundregeln und liefert einen überprüfbaren Pilotplan.
Die belastbare Auswahl beginnt nicht mit einer Siegerliste, sondern mit vier Zuständigkeiten: Wer empfängt und prüft Eingangsrechnungen? Wer erstellt Ausgangsrechnungen? Wer gibt Zahlungen und Stammdatenänderungen frei? Und wie gelangen Originalbeleg, Buchungsdaten und Bearbeitungsstatus vollständig zur Steuerkanzlei?
Redaktionelle Methode: Dieser Vergleich beruht auf aktuellen Behörden-, Standard- und Anbieterunterlagen, nicht auf einem eigenen Produkttest. Bedienkomfort, Supportqualität, OCR-Trefferquote und tatsächliche Zeitersparnis wurden nicht praktisch getestet. Tarife und Schnittstellen können sich ändern; vor einer Umstellung sollten Unternehmen den vorgesehenen Ablauf im eigenen Tarif und zusammen mit der Steuerkanzlei vorführen lassen.
Rechtsrahmen 2026: Empfang und Ausstellung trennen
Seit dem 1. Januar 2025 ist eine E-Rechnung im deutschen Umsatzsteuerrecht grundsätzlich ein strukturierter elektronischer Datensatz, der eine elektronische Verarbeitung ermöglicht. Ein einfaches PDF gilt seitdem nicht als E-Rechnung, sondern als sonstige Rechnung. Das Bundesfinanzministerium beschreibt Übergangsregeln für die Ausstellung: Bis Ende 2026 dürfen Rechnungsaussteller noch sonstige Rechnungen verwenden; bei einem Vorjahresumsatz bis 800.000 Euro verlängert sich diese Möglichkeit unter den genannten Voraussetzungen bis Ende 2027. Für einzelne Umsätze und Rechnungsaussteller gelten Ausnahmen.
Davon getrennt ist die Empfangsfähigkeit. Inländische Unternehmen müssen im betroffenen B2B-Kontext grundsätzlich E-Rechnungen empfangen können; laut BMF kann technisch bereits ein E-Mail-Postfach genügen. Organisatorisch reicht das allein nicht: Der strukturierte Datensatz muss lesbar gemacht, geprüft, unverändert aufbewahrt und in den Buchhaltungsprozess überführt werden. Die konkrete steuerliche Einordnung und Ausnahmen sollte die Steuerberatung bestätigen.
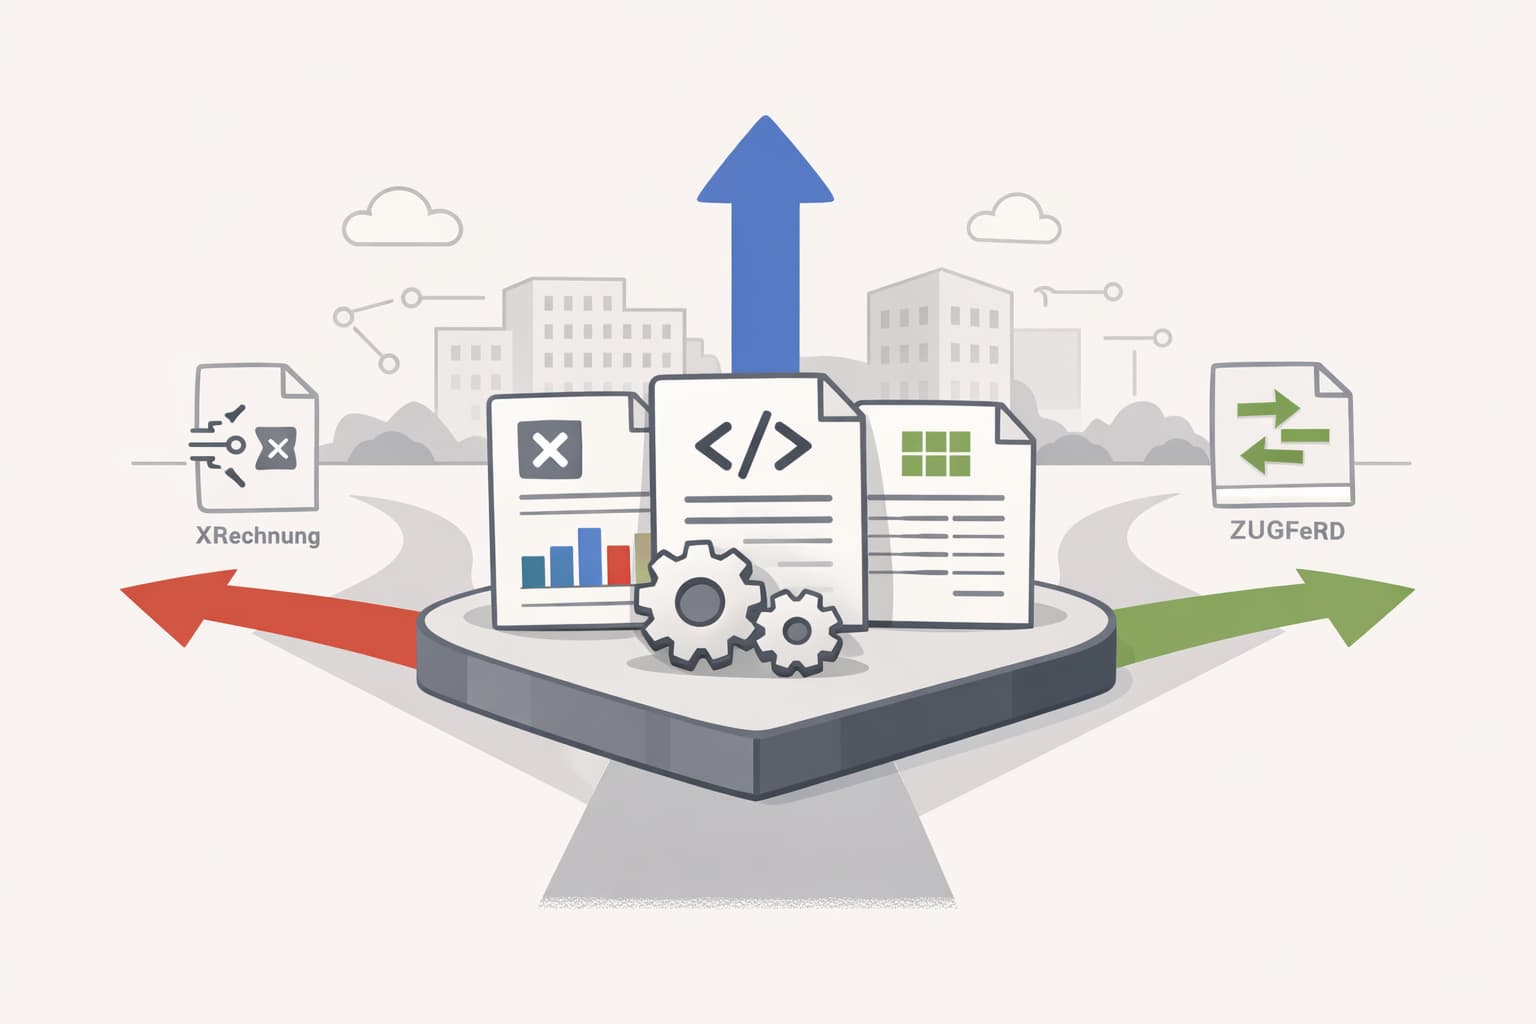
XRechnung ist ein rein strukturierter XML-basierter Standard. ZUGFeRD verbindet eine visuell lesbare PDF/A-Datei mit eingebetteten XML-Daten. Bei hybriden Formaten darf die sichtbare PDF-Darstellung nicht zur einzigen Prüfgrundlage werden, weil der strukturierte Teil für die elektronische Verarbeitung maßgeblich ist.
| Ausgangslage | Lexware Office | sevdesk | DATEV Unternehmen online | Im Pilot belegen |
|---|---|---|---|---|
| Laufende Buchhaltung im Unternehmen | Eigenständige Buchhaltung; E-Rechnungen empfangen und ab Version M erstellen | Eigenständige Buchhaltung; E-Rechnungen ab Tarif Buchhaltung empfangen | Gemeinsamer Beleg- und Datenprozess mit der Kanzlei | Eingang, Erstellung, Rollen und vollständige Übergabe |
| Übergabe an die Steuerkanzlei | DATEV-Datenservices; Voraussetzungen und Statuskontrolle prüfen | Buchungsdatenservice, Rechnungsdatenservice oder Datei-Export | Zielumgebung bei eingerichtetem gemeinsamem DATEV-Bestand | Welche Daten ankommen und wer Fehler verfolgt |
| Prüfung und Freigabe | Rollen und Tarif im eigenen Account prüfen | Rollen und Tarif im eigenen Account prüfen | Belegfreigabe online ist ein optionaler Baustein | Vier-Augen-Prinzip und Stammdatenrechte |
| Aufbewahrung | Originaldatei und Aufbewahrungsweg prüfen | Originaldatei und Aufbewahrungsweg prüfen | Postfach: 90 Tage Speicherung, kein Archiv; Folgeablage einplanen | Original, Visualisierung, Archiv und Export |
| Beste Passung | Selbstbucher mit kompaktem Rechnungs- und Belegprozess | Kleine Teams mit eigener Belegarbeit und wählbarem DATEV-Weg | Kanzleizentrierter Prozess mit DATEV-Bestand | Ende-zu-Ende-Test statt Funktionsliste |
Vier typische Ausgangslagen
1. Das Unternehmen führt die laufende Buchhaltung selbst
Wenn ein kleines Unternehmen Angebote, Ausgangsrechnungen, Eingangsbelege und Bankabgleich im eigenen Team organisiert, sind Lexware Office und sevdesk die naheliegenden Vergleichskandidaten. Entscheidend ist nicht nur, ob „DATEV“ in einer Funktionsliste steht. Zu prüfen ist, ob Belege, Buchungssätze oder Rechnungsdaten übertragen werden, welche Bestände und Rechte vorausgesetzt sind und wer Fehlermeldungen kontrolliert.
2. Die Steuerkanzlei gibt den Belegprozess vor
Wenn die Kanzlei bereits mit DATEV Unternehmen online arbeitet und Mandant sowie Kanzlei Belege dort gemeinsam bearbeiten, ist DATEV häufig der Ausgangspunkt des Soll-Prozesses. Dann sollte geklärt werden, welche Anwendung Ausgangsrechnungen erzeugt, wie Eingangsrechnungen in Belege online gelangen und ob eine optionale Freigabe benötigt wird.
Wichtig ist die Produktgrenze: Das DATEV E-Rechnungspostfach kann Rechnungen empfangen, visualisieren und an DATEV Unternehmen online übergeben. Die DATEV-Unterlage nennt für das Postfach selbst eine Speicherung von 90 Tagen und bezeichnet es ausdrücklich nicht als Archiv. Die dauerhafte Ablage ist daher als eigener Schritt, etwa in Belege online, einzuplanen.
3. Mehrere Personen prüfen und geben frei
Bei mehrstufigen Freigaben reicht ein erfolgreicher Datei-Upload nicht als Test. Benötigt werden klare Rollen für Rechnungseingang, sachliche Prüfung, Zahlungsfreigabe und Stammdatenänderungen. DATEV beschreibt die Belegfreigabe als optionales Modul im Unternehmen-online-Prozess. Bei Lexware Office und sevdesk müssen Rollen, Tarifgrenzen und der konkrete Freigabeweg im eigenen Account geprüft werden; aus den allgemeinen Produktunterlagen lässt sich kein identischer Workflow ableiten.
4. Die Lösung ist noch nicht entschieden
Wer zunächst eine breitere Marktübersicht braucht, sollte Produktzahl und Funktionslisten nicht mit Entscheidungssicherheit verwechseln. Diese Seite grenzt bewusst drei konkrete Arbeitsmodelle voneinander ab. Die separate Einordnung Steuersoftware oder Buchhaltungssoftware hilft vorher zu klären, ob überhaupt laufende Buchhaltung oder nur eine steuerliche Abgabe unterstützt werden soll.
Ein Pilot, der Schnittstellenfehler sichtbar macht
Ein zweiwöchiger Pilot sollte einen vollständigen Monatsablauf abbilden, nicht nur eine Musterrechnung:
- Eine XRechnung und eine ZUGFeRD-Rechnung über den vorgesehenen Eingangskanal empfangen.
- Den strukturierten Inhalt visualisieren und Lieferant, Betrag, Steuer, Leistungsbezug und Zahlungsziel prüfen.
- Eine fehlerhafte Rechnung zurückweisen und die korrigierte Fassung erneut verarbeiten.
- Eine Ausgangsrechnung im tatsächlich benötigten Format erstellen.
- Beleg und die vereinbarten Daten an die Steuerkanzlei übertragen.
- Im Zielsystem kontrollieren, ob Belegverknüpfung, Zeitraum, Kontenzuordnung und Status vollständig angekommen sind.
- Rechte für Mitarbeitende, Administration und Steuerkanzlei prüfen.
- Export-, Fehler- und Wiederholungsfälle dokumentieren.
- Originaldatei, Visualisierung und Aufbewahrungsort voneinander unterscheiden.
- Einen vollständigen Export und den späteren Anbieterwechsel gedanklich durchspielen.
Manuelle Zwischenschritte gehören in die Entscheidung. Wenn eine Person regelmäßig Dateinamen korrigiert, ZIP-Dateien sortiert, Exportmonate nachzieht oder Übertragungen ohne Protokoll wiederholt, ist das kein Nebendetail, sondern laufender Prozessaufwand.
Kosten erst nach dem Prozess vergleichen
Ein günstiger angezeigter Monatspreis sagt wenig, wenn für E-Rechnung, Benutzerrechte, Freigabe oder DATEV-Übergabe ein anderer Tarif oder ein Zusatzmodul nötig ist. Erstelle zuerst die Muss-Liste und vergleiche danach den Gesamtpreis des realen Arbeitsablaufs. Für Laufzeit, Kündigung und Break-even hilft der Leitfaden Monatlich oder jährlich zahlen?.
Entscheidung in einem Satz
Lexware Office oder sevdesk passen eher zu eigenständig arbeitenden Unternehmen; DATEV Unternehmen online passt eher zu einem kanzleigeführten Beleg- und Datenaustausch. Die endgültige Wahl sollte der nachweislich funktionierende Gesamtprozess bestimmen: Empfang, Prüfung, Freigabe, Aufbewahrung, Übergabe und Fehlerkontrolle – mit dem eigenen Tarif und dem tatsächlichen DATEV-Bestand der Kanzlei.
Quellen
- https://www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html
- https://e-rechnung-bund.de/e-rechnung/e-rechnung-zwischen-unternehmen-b2b/
- https://xeinkauf.de/xrechnung/
- https://zugferd.org/e-invoicing/1.0.0/faq.en.html
- https://help.lexware.de/de-form/articles/548951-so-einfach-erfasst-du-e-rechnungen-in-lexware-office
- https://help.lexware.de/de-form/articles/547906-so-erstellst-du-eine-e-rechnung-in-lexware-office
- https://help.lexware.de/de-form/articles/548395-export-mit-den-datev-datenservices-rechnungsdatenservice-1-0-buchungsdatenservice
- https://hilfe.sevdesk.de/de/articles/10079497-e-rechnung-empfangen
- https://hilfe.sevdesk.de/de/articles/9413041-export-aus-sevdesk-und-import-in-datev
- https://www.datev.de/content/dam/markenassets/themen-und-produktgruppen/zielgruppen/zielgruppenuebergreifend/e-rechnung/dokumente-neu-2026/pr%C3%A4sentationen/E-Rechnung_Pr%C3%A4sentation_f%C3%BCr_Mandanten_01072026.pdf
Weitere Artikel aus SaaS Basics
Software vor dem Kauf testen: Alltag, Preis und Kündigung
Teste Software nicht nur nach Funktionen. Dieser Leitfaden zeigt, wie kleine Teams Arbeitsabläufe, Gesamtkosten, Datenschutz, Vertrag, Datenexport und Kündigung vor dem Kauf mit klaren Belegen prüfen.
Monatsabo oder Jahresabo: Wann lohnt sich die jährliche Zahlung wirklich?
Ein Jahresabo lohnt sich meist erst, wenn du das Tool länger als den rechnerischen Break-even nutzt. Mit Formel, Beispiel und Wechsel-Check findest du heraus, ob monatlich oder jährlich für dein Software-Abo günstiger ist.
Vor dem Tool-Wechsel: Diese 6 Dinge solltest du sichern
Vor einem Tool-Wechsel brauchst du mehr als einen CSV-Export: Prüfe Datenumfang, Dateien, Zugriffe, Integrationen, Verträge, Testmigration und Rückweg.